Obveznost energetskega pregleda ali ISO 50001 po Direktivi (EU) 2023/1791 o energetski učinkovitosti ni več vezana na velikost podjetja, temveč na povprečno porabo energije. V slovenski pravni red bodo določbe te Direktive prenesene v Zakonu o učinkoviti rabi energije (ZURE-1). Kaj se šteje v porabo, kdo je zavezanec in kako je v primeru najema/oddaje poslovnih prostorov?
Nova evropska ureditev na področju energetske učinkovitosti je pomembno spremenila pogoje za zavezance glede energetskih pregledov in ISO 50001. V slovenski pravni red bodo zahteve Direktive prenesene v Zakonu o učinkoviti rabi energije (ZURE-1). Ključno merilo za energetske preglede ni več velikost podjetja, kot je to v veljavno v obstoječi zakonodaji. Ključna je povprečna letna poraba energije v zadnjih treh letih, upoštevajoč vse energente.
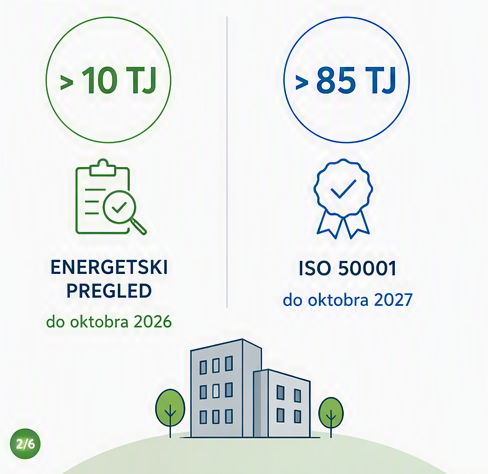
Priporočilo komisije o določitvi smernic k Direktivi pojasnjujejo, da morajo države članice zagotoviti, da podjetja s povprečno letno porabo nad 10 TJ izvajajo energetske preglede. Dodatno pa morajo podjetja s povprečno letno porabo nad 85 TJ vzpostaviti certificiran ISO 50001 (Sistem upravljanja z energijo) – več o tem v zapisu: Kaj prinaša direktiva o energetski učinkovitosti?
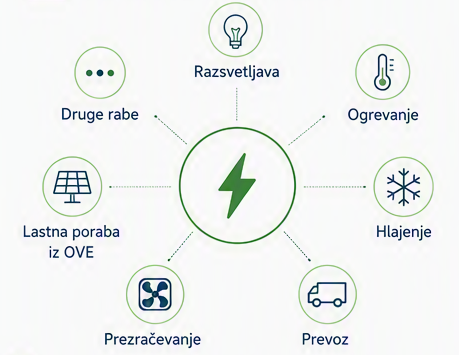
Podjetje zato ne more več izhajati zgolj iz vprašanja, ali je veliko, srednje ali malo podjetje, ampak mora najprej ugotoviti, kolikšna je dejanska poraba energije. Priporočilo komisije o določitvi smernic izrecno poudarja, da se pri izračunu upoštevajo vsi nosilci energije in vse rabe energije, na primer prezračevanje, razsvetljava, ogrevanje, hlajenje, prevoz, dobavljena količina energije preko energetskega pogodbeništva itd. Prav zato je pravilna opredelitev porabe v praksi eno najpomembnejših vprašanj pri pravilni določitvi zavezancev.
Direktiva predvideva, da se bodo morala podjetja sama opredeliti glede rabe energije in dokazovati povprečno letno porabo energije. To je bistvena sprememba glede na zdajšnjo ureditev, ko Agencija za energijo velika podjetja – zavezance za energetski pregled določila na podlagi slovenskega poslovnega registra. Na samih podjetjih bo, da se bodo identificirala in vpisala v bazo zavezancev, bodisi za energetski pregled bodisi za ISO 50001. Pomembno pa je, da bodo novi zavezanci glede na Direktivo morali imeti opravljen prvi energetski pregled najkasneje do oktobra 2026, certificiran ISO 50001 pa najkasneje do oktobra 2027.
Kako se definira poraba energije?
Priporočilo komisije o določitvi smernic k Direktivi pojasnjuje, da se pri ugotavljanju povprečne porabe podjetja predvsem upoštevajo računi za energijo, izdani podjetju vključno z voznim parkom. Poleg tega je treba vključiti tudi lastno porabo energije iz obnovljivih virov, proizvedene znotraj meja sistema, na primer električno energijo iz fotovoltaike, če jo podjetje porabi za lastno rabo.
Kdo je zavezanec pri stavbah v najemu?
V praksi bodo predvsem podjetja z večimi lokacijami, pri katerih so določene tudi v najemu ali oddaji morala pravilno določiti lastno povprečno letno porabo, saj je le to merilo za zavezance.
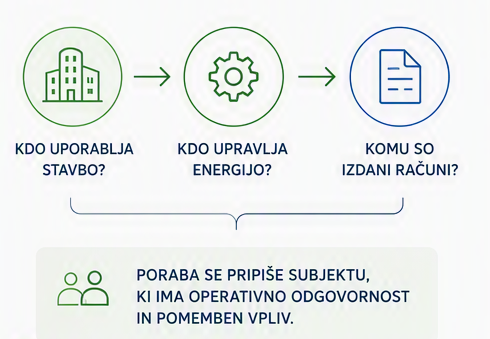
Lastništvo lokacije avtomatično še ne pomeni, da se poraba in raba energije stavbe v celoti šteje v »kvoto« lastnika stavbe. V priporočilu komisije o določitvi smernic je navedeno, da je treba pri stavbah v lasti ali najemu pojasniti, kdo je odgovoren za rabo energije. Ustrezno merilo je lahko odgovornost za operativno uporabo stavbe ali dejstvo, da ima podjetje pomemben vpliv na porabo energije stavbe. V priporočilu komisije o določitvi smernic je navedeno, da lahko to temelji tudi na delitvi porabe energije med podjetje, ki najema prostore in lastnika stavbe.
Iz tega izhaja pomembno praktično sporočilo: poraba energije se pri takih primerih ne pripiše nujno avtomatično v celoti enemu podjetju. Pravilna presoja zahteva pregled dejanske uporabe stavbe, upravljanja energetskih sistemov, računov za energijo ter vpliva na posamezne segmente porabe.
Primer 1: Lastnik stavbe A, najemnik B, centralni sistemi ostanejo pri A
Če družba A ostane lastnik stavbe in centralnih energetskih sistemov, prejema račune za ogrevanje in hlajenje ter upravlja HVAC sistem, družba B pa v prostorih uporablja pisarniško opremo, razsvetljavo in IT opremo, je smiselno ločeno presoditi posamezne dele porabe. Operativna poraba, vezana na delovanje uporabnika prostorov, se lahko pripiše podjetju B, centralna poraba za ogrevanje in hlajenje pa A. Tak rezultat je skladen z razlago o operativni uporabi stavbe, pomembnem vplivu na porabo in delitvi porabe med uporabnika in lastnika.
Primer 2: Podjetje B (najemnik) uporablja celotno stavbo in samostojno upravlja porabo
Če najemnik dejansko upravlja celotno stavbo v operativnem smislu, določa urnike delovanja, močno vpliva na porabo, nosi večino energetskih bremen in so računi za energijo izdani njemu, bo imel bistveno močnejšo podlago, da se ta poraba upošteva pri njem. Priporočilo komisije o določitvi smernic namreč kot ključno merilo navaja operativno uporabo stavbe in pomemben vpliv na porabo, poleg tega pa daje velik pomen računom za energijo, izdanim podjetju.
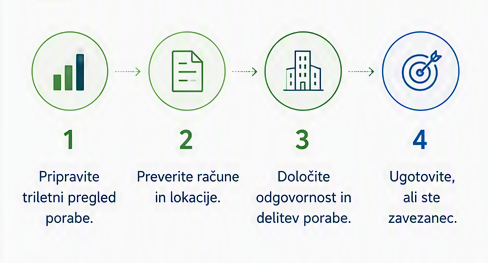
Podjetje naj najprej pripravi triletni pregled porabe energije po vseh energentih in vseh lokacijah. Nato naj preveri, kateri računi so izdani kateremu subjektu, ali obstajajo lokacije v najemu in kdo dejansko upravlja porabo na posamezni lokaciji. Posebej pri stavbah v lasti ali najemu je smiselno dokumentirati, kdo ima operativno odgovornost za porabo in kako se poraba deli med lastnika in uporabnika. Šele na tej osnovi je mogoče presoditi, kdo je zavezanec za energetski pregled in kdo za uvedbo sistema upravljanja z energijo. Ta pristop je skladen tudi s priporočilom komisije o določitvi smernic, ki podjetjem priporoča, naj sama ocenijo svojo letno porabo in po potrebi pojasnijo metodologijo izračuna.
Nova pravila postavljajo v ospredje dejansko porabo energije. Kdo je zavezanec, zato ni nujno razvidno že iz naziva lastnika stavbe ali iz velikosti podjetja. Ključni so podatki o porabi, računi za energijo, meje sistema in dejanska odgovornost za operativno uporabo ter vpliva na porabo.